اگر با ابلاغیه مالیاتی شرکت مواجه شدهاید و نمیدانید از کجا شروع کنید، در این راهنما یاد میگیرید چگونه نوع برگه را تشخیص دهید، تاریخ ابلاغ و مهلت اقدام را بررسی کنید، مدارک لازم را جمعآوری کنید و با کمک هوش مصنوعی برای پیگیری یا اعتراض آماده شوید.
ابلاغیه مالیاتی آمده؛ چطور با کمک هوش مصنوعی آن را بررسی کنیم؟
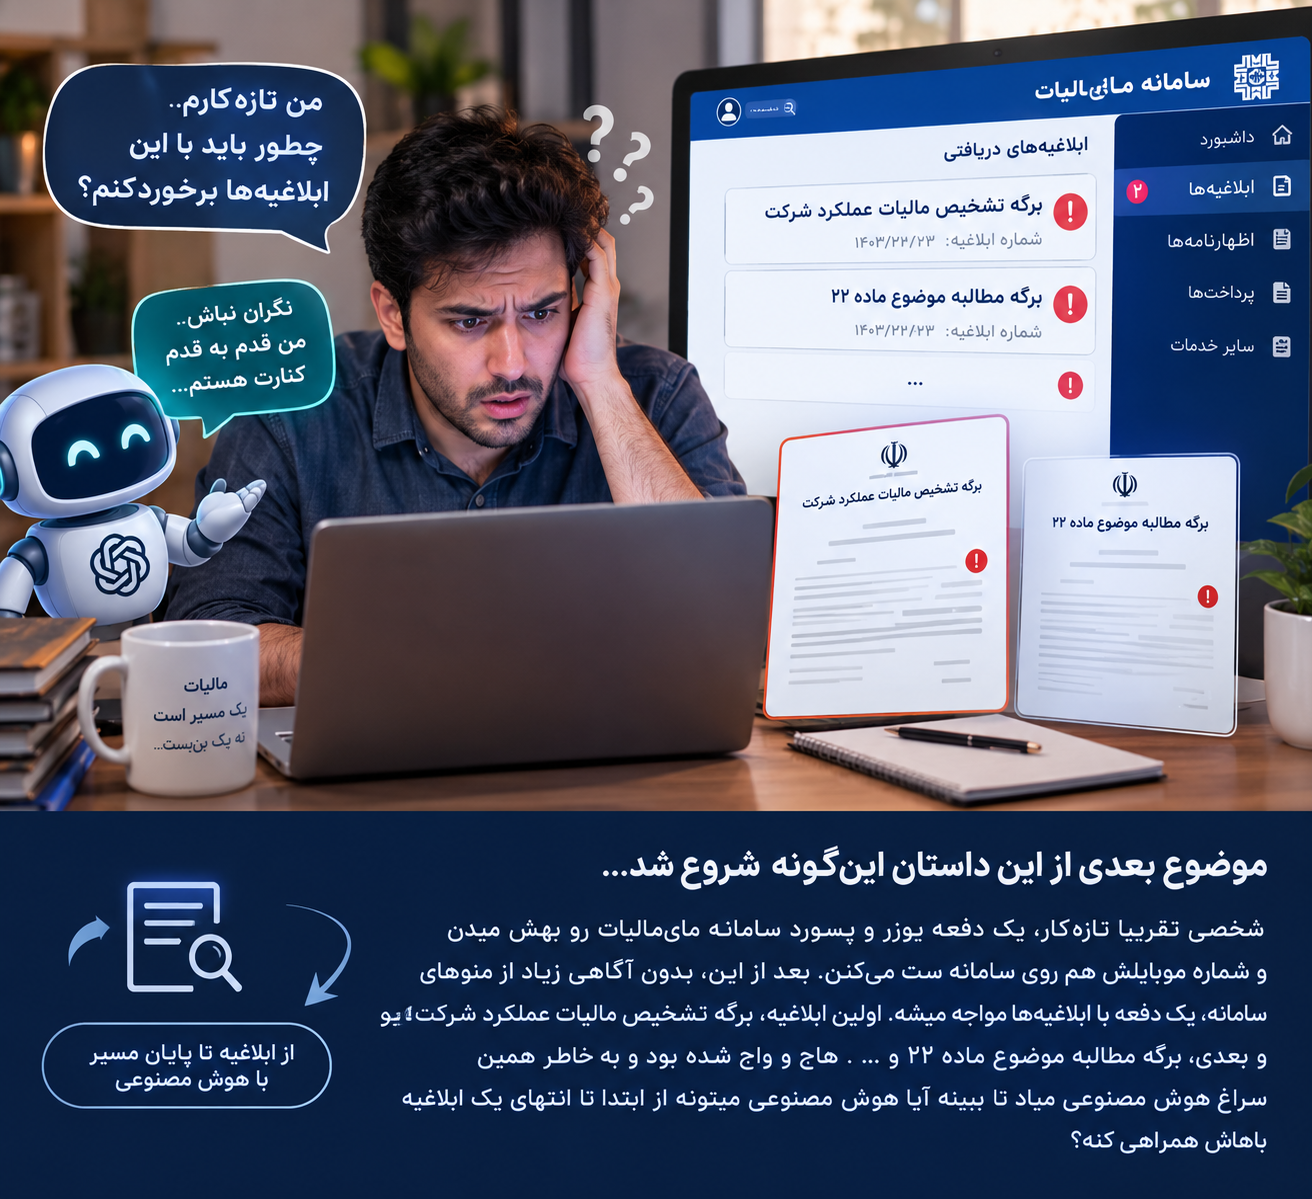
اگر ناگهان وارد سامانه مالیاتی یک شرکت شوید و ببینید چند ابلاغیه، از جمله برگ تشخیص مالیات عملکرد و برگه مطالبه جریمه ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، برای شرکت صادر شده است، لازم نیست از همان لحظه همه اصطلاحات مالیاتی را بدانید؛ اما باید بدانید از کجا شروع کنید. هوش مصنوعی میتواند به شما کمک کند نوع هر برگه را بشناسید، متن آن را به زبان ساده بفهمید، تاریخ ابلاغ و مهلت اقدام را بررسی کنید، مدارک مرتبط را فهرست کنید و برای اعتراض یا پیگیری، پیشنویس اولیه آماده کنید. روش درست این است که ابتدا ابلاغیه را شناسایی کنید، سپس اطلاعات آن را با اظهارنامهها و اسناد شرکت تطبیق دهید و در نهایت، با توجه به مقررات مربوط به همان برگه، تصمیم بگیرید چه اقدامی لازم است.
در این مقاله، یک سناریوی آموزشی واقعنما را از ابتدا دنبال میکنیم: فردی که تجربه زیادی در امور مالیاتی ندارد، اطلاعات ورود به سامانه شرکت در اختیارش قرار گرفته و با چند ابلاغیه روبهرو شده است. او میخواهد بداند آیا میتواند با کمک هوش مصنوعی این مسیر را طی کند. پاسخ مثبت است، به شرط آنکه هوش مصنوعی را دستیار بررسی و تحلیل بداند، نه مرجع قطعی تشخیص وضعیت پرونده. هوش مصنوعی میتواند متن را توضیح دهد و مدارک و پرسشهای لازم را مرتب کند؛ اما تاریخ ابلاغ، مهلت قانونی، صحت محاسبات، اعتبار مستندات و تصمیم نهایی باید با مشاهده اصل اسناد و مقررات قابل اعمال کنترل شوند.
۱. داستان از کجا شروع شد؟ وقتی مسئولیت سامانه مالیاتی ناگهان به شما سپرده میشود
فرض کنید فردی بهتازگی مسئول پیگیری بخشی از امور مالی یک شرکت شده است. اطلاعات ورود به سامانه مالیاتی را در اختیارش قرار میدهند و شماره همراه نیز در حساب کاربری شرکت ثبت شده است. تصور اولیه او این است که سامانه فقط محلی برای مشاهده اطلاعات شرکت و انجام چند کار اداری است.
اما پس از ورود، با فهرستی از ابلاغیهها مواجه میشود. یکی از آنها برگ تشخیص مالیات عملکرد شرکت است و دیگری برگه مطالبه جریمه با استناد به ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان. شاید در ادامه، ابلاغیهها یا پیامهای دیگری هم وجود داشته باشند.
او نمیداند برگ تشخیص با برگ مطالبه چه تفاوتی دارد، منظور از مالیات عملکرد چیست، جریمه ماده ۲۲ به چه تخلفی مربوط میشود، کدام تاریخ برای محاسبه مهلت اهمیت دارد یا چه مدارکی باید پیدا کند. حتی ممکن است نداند مشاهده یک برگه در سامانه چه آثار قانونیای میتواند داشته باشد.
در این وضعیت، اولین اشتباه میتواند این باشد که بدون بررسی، برگه را نادیده بگیرد؛ اشتباه دوم این است که از روی ترس فوراً اقدامی انجام دهد؛ و اشتباه سوم این است که متن برگه را به هوش مصنوعی بدهد و بدون کنترل، پاسخ آن را مبنای تصمیم قرار دهد.
راه بهتر این است که مسئله را به چند کار کوچک و قابل کنترل تقسیم کند: شناسایی برگه، بررسی تاریخ ابلاغ، استخراج موضوع و مبلغ، جمعآوری مدارک، بررسی مقررات و تعیین اقدام بعدی.
۲. اولین اقدام چیست؟ قبل از هر تحلیل، وضعیت ابلاغیه را مشخص کنید
قبل از آنکه درباره درست یا نادرست بودن مبلغ مالیات یا جریمه قضاوت کنید، باید بدانید دقیقاً چه برگهای صادر شده و چه زمانی ابلاغ شده است. این دو موضوع میتوانند مسیر پیگیری را تغییر دهند.
برای هر ابلاغیه، اطلاعات زیر را در یک جدول ثبت کنید:
| اطلاعات موردنیاز |
چرا اهمیت دارد؟ |
| عنوان کامل برگه |
مشخص میکند با تشخیص مالیات، مطالبه جریمه، اخطار یا سند دیگری روبهرو هستید. |
| شماره و تاریخ صدور |
برای شناسایی دقیق سند و تطبیق آن با سوابق پرونده کاربرد دارد. |
| تاریخ بارگذاری و تاریخ ابلاغ درجشده |
برای بررسی آثار ابلاغ و محاسبه مهلتهای قانونی اهمیت دارد. |
| سال عملکرد یا دوره مالیاتی |
مشخص میکند برگه به کدام سال یا دوره مربوط است. |
| مبلغ و اجزای مطالبه |
امکان بررسی نحوه محاسبه و مقایسه با سوابق را فراهم میکند. |
| ماده قانونی یا مستند درجشده |
نشان میدهد مطالبه بر چه مبنایی صادر شده است. |
| وضعیت فعلی پرونده |
کمک میکند بفهمید آیا اقدامی قبلاً ثبت شده یا مرحله دیگری در جریان است. |
نکته مهم: تاریخ پیامک، تاریخ بارگذاری سند و تاریخ قانونی ابلاغ را نباید بدون بررسی یکسان فرض کرد. ترتیبات ابلاغ الکترونیکی و وضعیت مؤدی میتواند بر تشخیص تاریخ مؤثر باشد. بنابراین تاریخ درجشده در خود برگه و سوابق سامانه را بررسی کنید و اگر اختلاف یا ابهامی وجود دارد، آن را پیش از محاسبه مهلت روشن کنید.
همچنین اگر دسترسی سامانه متعلق به شرکت است، مطمئن شوید مجاز به مشاهده و پیگیری پرونده هستید. رمز عبور، کدهای یکبارمصرف و اطلاعات ورود را در اختیار ابزار هوش مصنوعی قرار ندهید.
۳. چگونه از هوش مصنوعی بخواهیم ابلاغیه را به زبان ساده توضیح دهد؟
بهجای اینکه فقط بپرسید «این برگه چیست؟»، از هوش مصنوعی بخواهید اطلاعات سند را به اجزای مشخص تقسیم کند. این کار کمک میکند هم برداشت روشنتری از برگه داشته باشید و هم مواردی را که هنوز معلوم نیست شناسایی کنید.
اگر متن ابلاغیه را در اختیار دارید، ابتدا اطلاعات محرمانه را حذف کنید. نام شرکت، شناسه ملی، شماره پرونده، اطلاعات اشخاص، نشانی، اطلاعات بانکی، کدهای دسترسی و سایر دادههای حساس را بدون ضرورت ارسال نکنید. سپس میتوانید از درخواست زیر استفاده کنید:
من در حال بررسی یک ابلاغیه مالیاتی مربوط به یک شرکت هستم و میخواهم متن آن را بفهمم. لطفاً بر اساس متن ارائهشده:
- عنوان و نوع برگه را مشخص کن.
- موضوع اصلی برگه را به زبان ساده توضیح بده.
- سال عملکرد یا دوره مالیاتی و مبلغ مطالبهشده را استخراج کن.
- ماده قانونی یا مستند ذکرشده در برگه را مشخص کن.
- تاریخ صدور، تاریخ بارگذاری و تاریخ ابلاغ درجشده را جداگانه گزارش کن.
- مواردی را که از متن قابل تشخیص نیستند، صریحاً نام ببر.
- مدارکی را که برای بررسی صحت مطالبه باید پیدا کنم، فهرست کن.
-
در این مرحله درباره درست یا نادرست بودن مطالبه نتیجه قطعی نده و هیچ اطلاعاتی را حدس نزن.
این درخواست برای مرحله شناسایی است، نه برای تصمیمگیری نهایی. اگر ابزار هوش مصنوعی عبارتی را اشتباه خواند یا بخشی از سند ناقص بود، اطلاعات استخراجشده را با اصل برگه تطبیق دهید.
۴. برگ تشخیص مالیات عملکرد چه تفاوتی با برگه مطالبه جریمه ماده ۲۲ دارد؟
در سناریوی ما، فرد با دو نوع برگه روبهرو شده است. شباهت ظاهری آنها نباید باعث شود هر دو را یک مسئله بدانیم؛ زیرا موضوع، مبنای قانونی و مدارک موردنیاز برای بررسی آنها متفاوت است.
برگ تشخیص مالیات عملکرد
برگ تشخیص عملکرد به تشخیص درآمد مشمول مالیات و مالیات مربوط به دوره عملکرد اشاره دارد. برای بررسی آن، باید سال موردنظر، اظهارنامه تسلیمشده، درآمدها و هزینههای ابرازی، اطلاعات حسابداری، مدارک پشتیبان و دلایل تغییرات احتمالی مندرج در رسیدگی را کنار هم قرار دهید.
پرسشهای اولیه در بررسی این برگه میتواند چنین باشد:
- برگه مربوط به کدام سال عملکرد است؟
- اظهارنامه همان سال در دسترس است؟
- چه مبلغی در اظهارنامه ابراز شده و چه تغییری در برگ تشخیص دیده میشود؟
- آیا گزارش رسیدگی یا توضیح محاسبات در دسترس است؟
- کدام اسناد حسابداری و مدارک تجاری میتوانند ارقام را تأیید یا رد کنند؟
در این مرحله، هدف اثبات فوری اشتباه سازمان یا پذیرش مبلغ نیست؛ هدف این است که اختلاف احتمالی و مدارک لازم برای بررسی آن روشن شود.
برگه مطالبه جریمه موضوع ماده ۲۲
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان به جرائم مربوط به برخی تکالیف این قانون میپردازد. اما صرف مشاهده عبارت «ماده ۲۲» برای تعیین علت دقیق مطالبه کافی نیست. باید بند قانونی، شرح تخلف، دوره مربوط، نحوه محاسبه مبلغ و مستندات درجشده در برگه بررسی شوند.
برای بررسی این نوع برگه، ممکن است لازم باشد اطلاعات مربوط به صورتحسابهای الکترونیکی، سوابق سامانه مؤدیان، وضعیت پایانه فروشگاهی یا حافظه مالیاتی، اطلاعات فروش و اظهارنامه عملکرد همان سال بررسی شود. اینکه کدام مدارک ضروریاند، به نوع تخلفی بستگی دارد که در برگه ذکر شده است.
همچنین مقررات و بخشنامههای مربوط به جرائم ماده ۲۲ ممکن است اصلاح شوند. برای نمونه، در سال ۱۴۰۵ بخشنامههایی درباره نحوه رسیدگی به برخی جرائم این ماده اصلاح شدهاند؛ بنابراین نباید صرفاً بر اساس یک مقاله قدیمی یا پاسخ عمومی هوش مصنوعی تصمیم گرفت. متن مقررات مرتبط با دوره و موضوع همان پرونده باید بررسی شود.
در نتیجه، برگ تشخیص عملکرد و مطالبه ماده ۲۲ را در دو ردیف جداگانه ثبت کنید و برای هرکدام، مسیر بررسی و فهرست مدارک مستقلی بسازید.
۵. چگونه مدارک لازم را پیدا کنیم و با مبلغ مطالبهشده تطبیق دهیم؟
پس از شناسایی نوع برگه، باید مدارک مرتبط را جمعآوری کنید. بهتر است ابتدا فهرست مدارک موردنیاز تهیه شود و سپس هر مدرک با وضعیت مشخصی مانند «پیدا شد»، «ناقص است» یا «باید از واحد مربوط دریافت شود» علامتگذاری شود.
برای برگ تشخیص عملکرد
- نسخه اظهارنامه عملکرد همان سال
- صورتهای مالی و گزارشهای حسابداری مربوط
- دفاتر و اسناد پشتیبان مرتبط با اختلاف مورد بررسی
- گزارش رسیدگی، توضیحات محاسبات یا اطلاعات تکمیلی موجود
- مکاتبات قبلی با اداره امور مالیاتی
- مدارکی که هر اختلاف مشخص را تأیید یا توضیح میدهند
برای مطالبه جریمه ماده ۲۲
- نسخه کامل برگه مطالبه و تمام صفحات یا پیوستهای آن
- بند قانونی و شرح دقیق تخلف مندرج در برگه
- سوابق صورتحسابهای الکترونیکی و وضعیت آنها در سامانه مؤدیان
- اطلاعات فروش و اسناد حسابداری دوره مورد مطالبه
- سوابق مرتبط با پایانه فروشگاهی یا حافظه مالیاتی، در صورت ارتباط با موضوع
- اظهارنامه عملکرد و مدارک ابراز درآمد، اگر در بررسی مقررات مربوط مؤثر باشند
- مکاتبات و مستندات قبلی مرتبط با همان مطالبه
هوش مصنوعی میتواند در تنظیم فهرست مدارک و مقایسه اطلاعات استخراجشده کمک کند؛ اما نباید از روی نبودن یک سند در فایلهای ارسالشده نتیجه بگیرد که آن سند در پرونده وجود ندارد. هرگاه اطلاعات کافی نباشد، باید از شما بخواهد آن را بررسی یا تکمیل کنید.
۶. مهلت اعتراض را چگونه بررسی کنیم؟
یکی از مهمترین خطرها در مواجهه با ابلاغیه مالیاتی، تمرکز بر فهم مبلغ و فراموش کردن مهلت اقدام است. ممکن است بررسی اختلاف زمانبر باشد، اما نباید تا پایان بررسیهای غیرضروری برای روشن کردن مهلت قانونی صبر کرد.
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، در موارد مشمول این ماده، مؤدی میتواند ظرف سی روز از تاریخ ابلاغ برگ تشخیص، با ارائه دلایل و اسناد و مدارک، درخواست رسیدگی مجدد کند. این قاعده را نباید بدون بررسی به همه انواع اوراق و همه وضعیتهای پرونده تعمیم داد؛ برای هر برگه باید نوع سند، مبنای قانونی و مقررات مربوط مشخص شود.
برای کنترل اولیه مهلت، این کارها را انجام دهید:
- تاریخ ابلاغ درجشده در سند را پیدا کنید.
- سوابق بارگذاری و مشاهده برگه را در سامانه بررسی کنید.
- نوع سند و مسیر قانونی اعتراض به آن را مشخص کنید.
- مهلت قابل اعمال را از منبع قانونی یا دستورالعمل معتبر کنترل کنید.
- تاریخ نهایی اقدام را ثبت کنید و برای تهیه مدارک زمان کافی در نظر بگیرید.
- اگر تاریخ ابلاغ مبهم است یا احتمال میدهید مهلت رو به پایان باشد، فوراً از کارشناس مالیاتی یا مرجع صالح راهنمایی بگیرید.
از هوش مصنوعی میتوانید بخواهید اطلاعات تاریخها را مرتب کند یا روش محاسبه مهلت را توضیح دهد؛ اما تاریخ نهایی را صرفاً بر اساس پاسخ آن تعیین نکنید. همچنین ثبت پیشنویس اعتراض در یک ابزار هوش مصنوعی به معنی ثبت رسمی اعتراض در سامانه یا مرجع قانونی نیست.
۷. آیا هوش مصنوعی میتواند متن اعتراض مالیاتی را بنویسد؟
بله، هوش مصنوعی میتواند در تهیه پیشنویس اعتراض یا لایحه دفاعی کمک کند؛ به شرط آنکه متن بر اساس مدارک واقعی و اطلاعات تأییدشده نوشته شود. درخواست کلی مانند «یک لایحه قوی بنویس» ممکن است به تولید متنی عمومی و کمارتباط با پرونده منجر شود.
بهتر است ابتدا جدول اختلافها را آماده کنید. برای مثال، در هر ردیف مشخص کنید موضوع اختلاف چیست، مبلغ مربوط چقدر است، در برگه چه نوشته شده، سند شرکت چه چیزی را نشان میدهد و مدرک پشتیبان کدام است.
سپس از درخواست زیر استفاده کنید:
بر اساس اطلاعات تأییدشدهای که در ادامه ارائه میکنم، پیشنویس اعتراض مالیاتی تهیه کن. برای هر ادعا، مدرک پشتیبان را مشخص کن. واقعیتهای مستند را از برداشتها و پرسشهای نیازمند بررسی جدا کن. هیچ عدد، تاریخ، ماده قانونی یا مدرکی را اختراع نکن. اگر برای نتیجهگیری اطلاعات کافی وجود ندارد، آن را مشخص کن. متن را رسمی، روشن و مستدل بنویس و قبل از استناد به مقررات، از من بخواه متن یا منبع معتبر آنها را بررسی کنیم.
پس از تهیه پیشنویس، باید ارقام، تاریخها، استنادهای قانونی، مدارک پیوست و خواسته نهایی را کنترل کنید. در صورت نیاز، متن نهایی باید با کمک متخصص مالیاتی یا حقوقی بررسی شود. مسئولیت ثبت بهموقع و انتخاب مسیر درست اعتراض با شخص یا نماینده مجاز مؤدی است.
۸. چه زمانی نباید به پاسخ هوش مصنوعی اعتماد کنیم؟
هوش مصنوعی ممکن است متن برگه را اشتباه بخواند، مقررات قدیمی را مطرح کند، دو نوع ابلاغیه را با یکدیگر اشتباه بگیرد یا از اطلاعات ناقص نتیجه قطعی بگیرد. در امور مالیاتی، این خطاها ممکن است به از دست رفتن مهلت یا تهیه دفاعیه نامناسب منجر شوند.
در شرایط زیر، نتیجه هوش مصنوعی را بدون بررسی تخصصی مبنای تصمیم قرار ندهید:
- تاریخ ابلاغ یا آخرین مهلت اقدام روشن نیست.
- مبلغ مطالبه با اسناد شرکت اختلاف قابل توجه دارد.
- مبنای قانونی یا بند مورد استناد مشخص نیست.
- پرونده قبلاً وارد مرحله رسیدگی، هیأت یا وصول و اجرا شده است.
- بخشنامههای جدید یا مقررات خاص بر موضوع اثر میگذارند.
- برای اعتراض، اسناد یا محاسبات پیچیده نیاز به بررسی تخصصی دارند.
در این موارد، از هوش مصنوعی برای آمادهسازی سؤالها، دستهبندی اسناد و تهیه خلاصه پرونده استفاده کنید و برای تصمیم نهایی از منبع معتبر یا متخصص مربوط کمک بگیرید.
۹. امنیت اطلاعات شرکت را فراموش نکنید
اطلاعات سامانه مالیاتی و اسناد یک شرکت میتوانند شامل دادههای محرمانه مالی، هویتی و تجاری باشند. رمز عبور، کد تأیید پیامکی و اطلاعات ورود به سامانه را به هیچ ابزار هوش مصنوعی ندهید.
برای تحلیل متن ابلاغیه، تا حد امکان از نسخهای استفاده کنید که نام اشخاص، شناسههای حساس، اطلاعات بانکی و جزئیات غیرضروری آن حذف شده است. پیش از بارگذاری فایلها در هر سرویس، شرایط محرمانگی و سیاست سازمان درباره انتقال دادهها را بررسی کنید.
اگر برای پیگیری پرونده از طرف شرکت مسئولیت گرفتهاید، حدود اختیار خود را نیز روشن کنید. دریافت اطلاعات ورود به سامانه بهتنهایی به این معنی نیست که مجاز به انجام هر نوع اقدام، پذیرش بدهی یا ثبت هر درخواست به نمایندگی از شرکت هستید.
۱۰. نقشه عملی بررسی یک ابلاغیه از ابتدا تا انتها
برای جلوگیری از سردرگمی، هر ابلاغیه را با یک روال ثابت بررسی کنید:
- دریافت و شناسایی: نسخه کامل برگه و پیوستهای آن را پیدا کنید.
- کنترل تاریخ: تاریخهای بارگذاری، مشاهده و ابلاغ را بررسی کنید.
- تشخیص نوع برگه: مشخص کنید سند درباره عملکرد، جریمه، مطالبه یا موضوع دیگری است.
- استخراج اطلاعات: مبلغ، دوره، مستند قانونی و موضوع اختلاف را در جدول ثبت کنید.
- جمعآوری مدارک: اظهارنامهها، اسناد حسابداری و سوابق سامانه مرتبط را پیدا کنید.
- تطبیق اطلاعات: ارقام و ادعاهای مندرج در برگه را با مدارک واقعی مقایسه کنید.
- بررسی مقررات: مسیر قانونی و مهلت اقدام را از منبع معتبر مشخص کنید.
- تهیه اقدام پیشنهادی: مشخص کنید چه مدارک یا توضیحاتی هنوز لازم است و چه اقدامی باید انجام شود.
- کنترل انسانی: متن نهایی، مستندات و مهلت را پیش از اقدام رسمی بازبینی کنید.
- ثبت و بایگانی: رسید ثبت درخواست، مدارک ارسالی و پیگیریهای بعدی را نگهداری کنید.
این روال برای هر برگه بهصورت جداگانه اجرا میشود. اگر چند ابلاغیه دارید، برای هر کدام پرونده کاری مستقلی تشکیل دهید تا تاریخها، مبالغ و مدارک آنها با هم مخلوط نشوند.
۱۱. جمعبندی: آیا هوش مصنوعی میتواند تا پایان مسیر همراه شما باشد؟
هوش مصنوعی میتواند از اولین مرحله، یعنی فهم متن ابلاغیه، تا آمادهسازی فهرست مدارک، مقایسه اطلاعات، تنظیم پرسشهای تخصصی و تهیه پیشنویس اعتراض همراه شما باشد. مزیت اصلی آن این است که مسئله پیچیده را به چند مرحله قابل فهم تقسیم میکند و کمک میکند بدانید چه چیزی را باید بررسی کنید و چه اطلاعاتی هنوز در اختیار ندارید.
اما این همراهی به معنی تضمین نتیجه پرونده نیست. تشخیص نهایی نوع سند، محاسبه مهلت قانونی، بررسی مقررات روز، صحت اسناد و ثبت رسمی اعتراض باید با کنترل انسانی انجام شود. در پروندههای حساس، مشورت با متخصص مالیاتی نیز ضروری است.
اگر برای اولین بار با ابلاغیه مالیاتی مواجه شدهاید، لازم نیست همه قوانین را از ابتدا حفظ باشید. کافی است از شناسایی درست برگه شروع کنید، مهلت اقدام را جدی بگیرید، مدارک را منظم جمعآوری کنید و از هوش مصنوعی برای روشنتر کردن مسیر استفاده کنید؛ نه برای جایگزین کردن بررسی مستند و مسئولانه.
پرسشهای متداول
آیا میتوانم تصویر ابلاغیه مالیاتی را مستقیماً برای هوش مصنوعی ارسال کنم؟
در صورت پشتیبانی ابزار از تصویر، ممکن است بتواند متن آن را بخواند؛ اما پیش از ارسال، اطلاعات محرمانه و هویتی را حذف کنید. متن استخراجشده را نیز با اصل سند تطبیق دهید، چون احتمال خطای خواندن وجود دارد.
آیا هوش مصنوعی میتواند بگوید مبلغ مالیات یا جریمه اشتباه است؟
میتواند به مقایسه ارقام، پیدا کردن اختلافها و مشخص کردن مدارک موردنیاز کمک کند؛ اما بدون دسترسی به اطلاعات کامل و بررسی مقررات مربوط، نباید نتیجه آن را اثبات قطعی اشتباه بودن مطالبه دانست.
اگر ابلاغیه را دیر دیده باشم چه کار کنم؟
ابتدا تاریخ قانونی ابلاغ و وضعیت پرونده را از روی سند و سوابق سامانه بررسی کنید. سپس مهلت و راهکار قابل اعمال را بر اساس نوع برگه و مقررات مربوط مشخص کنید. اگر احتمال پایان مهلت وجود دارد، موضوع را فوراً با متخصص مالیاتی یا مرجع مربوط پیگیری کنید.
آیا ثبت اعتراض با کمک هوش مصنوعی انجام میشود؟
هوش مصنوعی میتواند پیشنویس و فهرست مدارک را آماده کند؛ اما تهیه متن در ابزار هوش مصنوعی به معنی ثبت رسمی اعتراض نیست. ثبت باید از مسیر معتبر و توسط شخص دارای اختیار انجام شود.
آیا برای بررسی برگ تشخیص و مطالبه ماده ۲۲ باید از یک روش استفاده کنم؟
مراحل اولیه مانند شناسایی برگه، کنترل تاریخ و جمعآوری مدارک مشابهاند؛ اما مبنای قانونی، موضوع اختلاف و اسناد موردنیاز ممکن است متفاوت باشند. هر برگه باید جداگانه بررسی شود.
منابع و یادداشت حقوقی
این مقاله یک راهنمای آموزشی برای سازماندهی بررسی ابلاغیههاست و جایگزین مشاوره اختصاصی مالیاتی نیست. پیش از اقدام رسمی، متن کامل برگه و آخرین مقررات مرتبط با همان پرونده را بررسی کنید.
گفتوگو درباره این یادداشت