نسبت کیفیت نقدپذیری سود خالص چیست؟ فرمول، گریدبندی و مثال
نسبت کیفیت نقدپذیری سود خالص نشان میدهد جریان نقد حاصل از فعالیتهای عملیاتی شرکت در مقایسه با سود خالص آن چقدر است. در این مقاله روش استخراج ارقام از صورتهای مالی، فرمول محاسبه، جدول گریدبندی A+ تا E، معیارهای تفسیر، اشتباهات رایج و تفاوت این نسبت در صنایع مختلف را میآموزید.
بهروزرسانی · حدود 13 دقیقه مطالعه
نسبت کیفیت نقدپذیری سود خالص چیست؟
برای محاسبه نسبت کیفیت نقدپذیری سود خالص، ابتدا از «صورت جریان وجوه نقد» رقم «خالص جریان نقد حاصل از فعالیتهای عملیاتی» را پیدا میکنیم و آن را در صورت کسر قرار میدهیم. سپس از «صورت سود و زیان» رقم «سود خالص دوره» را استخراج کرده و در مخرج کسر میگذاریم. در نهایت، جریان نقد عملیاتی را بر سود خالص تقسیم میکنیم. برای این نسبت معمولاً میانگینگیری لازم نیست؛ چون هر دو رقم مربوط به عملکرد یک دوره مالی هستند، نه مانده یک حساب در یک تاریخ مشخص. اگر سود خالص مثبت باشد، نتیجه نزدیک یا بالاتر از ۱ معمولاً نشان میدهد سود گزارششده با جریان نقد عملیاتی پشتیبانی مناسبی دارد؛ اما علت اختلاف جریان نقد و سود نیز باید بررسی شود.
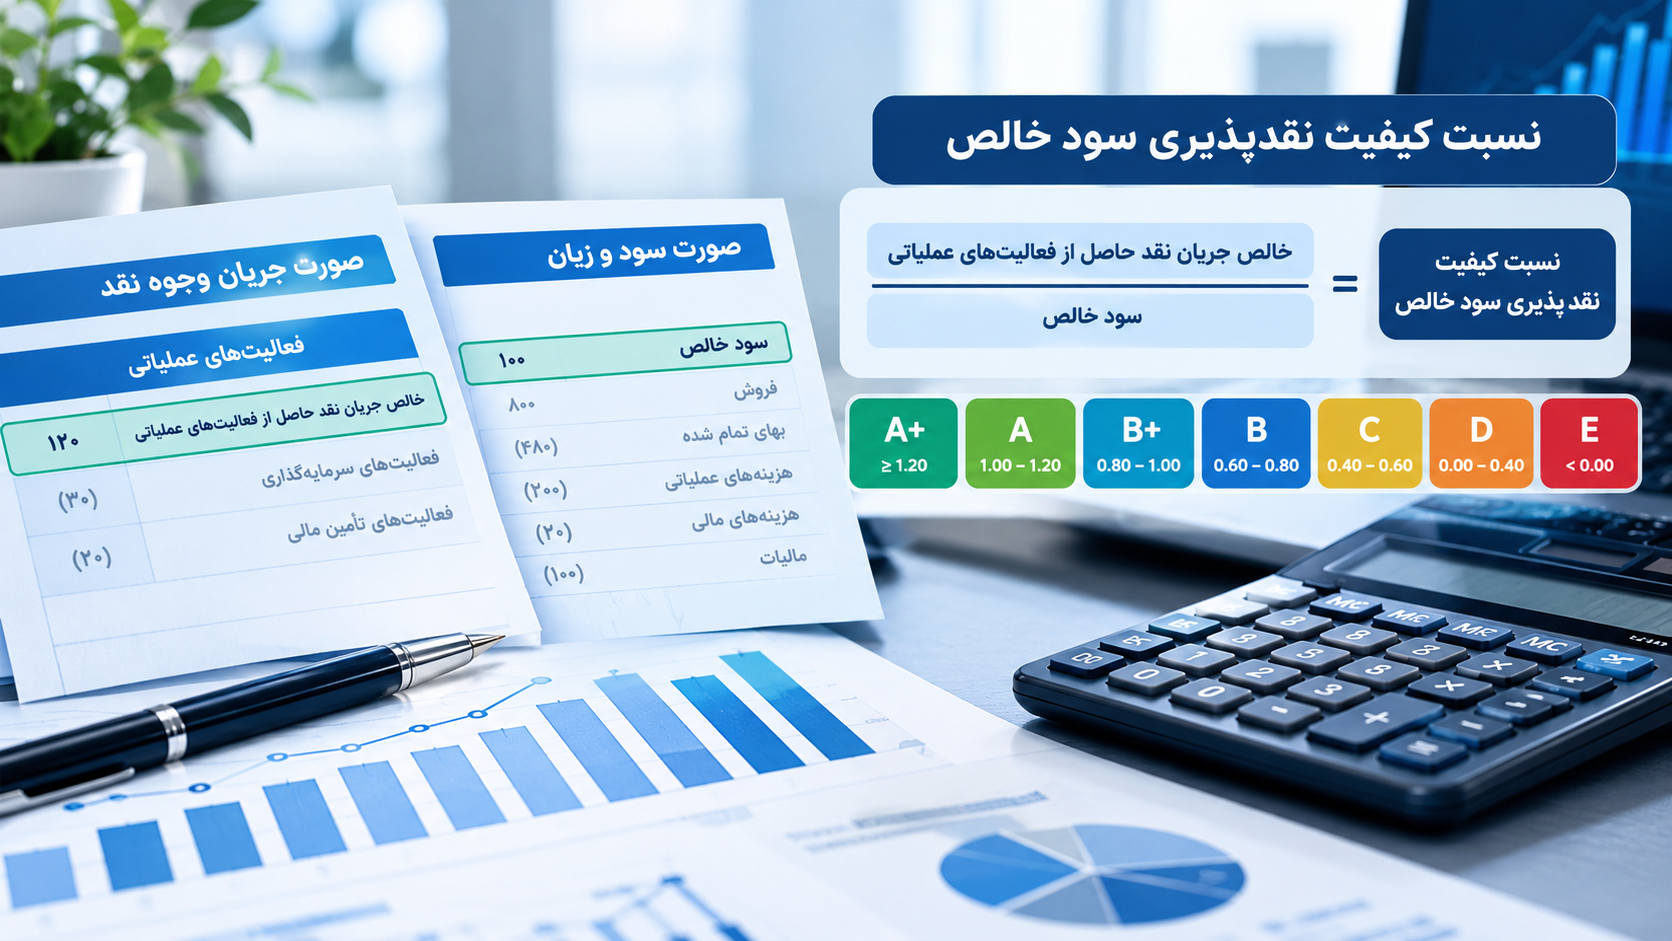
نمای شماتیک محل استخراج دو رقم مورد نیاز برای محاسبه نسبت کیفیت سود؛ ارقام تصویر نمونه و آموزشی هستند.
نکته مهم: در تصویر آموزشی، رقم جریان نقد عملیاتی و سود خالص فقط برای نمایش محل استخراج اطلاعات آمدهاند. برای تحلیل شرکت واقعی باید ارقام همان شرکت، همان دوره و همان محدوده گزارشگری را از صورتهای مالی منتشرشده برداشت کنید.
۱. روش محاسبه نسبت کیفیت نقدپذیری سود خالص
مرحله اول: استخراج جریان نقد عملیاتی
صورت جریان وجوه نقد را باز کنید و بخش «جریانهای نقدی حاصل از فعالیتهای عملیاتی» را پیدا کنید. رقم مورد استفاده، خالص جریان نقد حاصل از فعالیتهای عملیاتی در کل دوره است؛ نه مانده وجه نقد پایان دوره، نه جریان نقد حاصل از فعالیتهای سرمایهگذاری و نه جریان نقد حاصل از فعالیتهای تأمین مالی.
در صورت جریان وجوه نقد تهیهشده به روش غیرمستقیم، این بخش معمولاً از سود یا زیان آغاز میشود و با تعدیلاتی مانند هزینههای غیرنقدی و تغییرات اقلام سرمایه در گردش به جریان نقد عملیاتی میرسد. برای محاسبه نسبت، رقم نهایی خالص جریان نقد عملیاتی را استفاده کنید.
مرحله دوم: استخراج سود خالص
در صورت سود و زیان همان دوره، رقم «سود خالص دوره» را پیدا کنید. دقت کنید که سود عملیاتی، سود قبل از مالیات یا سود ناخالص را بهجای سود خالص قرار ندهید. اگر صورت مالی سود خالص قابل انتساب به مالکان شرکت اصلی و سهم منافع فاقد کنترل را جداگانه گزارش کرده باشد، تعریف سود مورد استفاده باید با هدف تحلیل و رقم جریان نقد انتخابشده سازگار باشد.
مرحله سوم: تقسیم دو رقم بر یکدیگر
Cash Flow to Net Income Ratio = Net Cash from Operating Activities / Net Income
فرمول فارسی:
نسبت کیفیت نقدپذیری سود خالص = خالص جریان نقد حاصل از فعالیتهای عملیاتی ÷ سود خالص دوره
این نسبت معمولاً بهصورت عددی مانند ۰٫۸، ۱ یا ۱٫۲ نمایش داده میشود؛ لازم نیست حاصل را در ۱۰۰ ضرب کنید. اگر نتیجه ۱٫۲ باشد، یعنی شرکت به ازای هر یک واحد سود خالص گزارششده، ۱٫۲ واحد جریان نقد عملیاتی ایجاد کرده است.
مثال عددی
فرض کنید جریان نقد عملیاتی یک شرکت در سال مالی برابر با ۱۲۰ میلیارد ریال و سود خالص آن ۱۰۰ میلیارد ریال باشد:
120 / 100 = 1.20
نسبت کیفیت نقدپذیری سود خالص برابر با ۱٫۲ است.
یعنی در این دوره، شرکت به ازای هر یک ریال سود خالص، ۱٫۲ ریال جریان نقد عملیاتی گزارش کرده است. این نتیجه از نظر پشتیبانی نقدی سود، علامت اولیه مثبتی است؛ اما برای نتیجهگیری نهایی باید بررسی شود که آیا این جریان نقد ناشی از عملکرد پایدار شرکت بوده یا از تغییرات مقطعی مطالبات، موجودی کالا، بدهیهای تجاری یا سایر اقلام اثر پذیرفته است.
چه زمانی نسبت قابل محاسبه یا تفسیر معمول نیست؟ اگر سود خالص صفر باشد، تقسیم بر صفر ممکن نیست. اگر سود خالص منفی باشد، نسبت حاصل ممکن است برداشت گمراهکنندهای ایجاد کند؛ برای مثال، تقسیم دو رقم منفی میتواند نسبت مثبت بسازد، در حالی که شرکت زیانده است. در این شرایط نسبت را گریدبندی نکنید و جریان نقد عملیاتی، سود یا زیان و علت اختلاف آنها را جداگانه بررسی کنید.
۲. جدول گریدبندی نسبت کیفیت نقدپذیری سود خالص
برای استفاده عملی در گزارشهای تحلیل سنتر میتوان یک مدل گریدبندی هفتسطحی تعریف کرد. جدول زیر یک پیشنهاد تحلیلی داخلی است و نه استاندارد رسمی حسابداری یا دامنه مورد تأیید یک نهاد بینالمللی. این جدول فقط زمانی اعمال میشود که سود خالص مثبت باشد و نسبت از نظر ریاضی قابل تفسیر باشد.
بازه نسبت
گرید
تفسیر پیشنهادی
۱٫۲۰ و بیشتر
A+
پشتیبانی نقدی قوی نسبت به سود خالص؛ علت پایداری جریان نقد همچنان باید بررسی شود.
از ۱٫۰۰ تا کمتر از ۱٫۲۰
A
جریان نقد عملیاتی حداقل برابر با سود خالص است؛ نشانه اولیه مطلوب.
از ۰٫۸۰ تا کمتر از ۱٫۰۰
B+
پشتیبانی نقدی نسبتاً نزدیک به سود خالص؛ علت فاصله بررسی شود.
از ۰٫۶۰ تا کمتر از ۰٫۸۰
B
جریان نقد عملیاتی بهطور محسوس کمتر از سود خالص است؛ بررسی سرمایه در گردش لازم است.
از ۰٫۴۰ تا کمتر از ۰٫۶۰
C
اختلاف قابل توجه میان سود و جریان نقد؛ نیازمند تحلیل تکمیلی.
از ۰ تا کمتر از ۰٫۴۰
D
پشتیبانی نقدی ضعیف نسبت به سود گزارششده؛ دلایل اختلاف باید شناسایی شوند.
کمتر از ۰
E
در صورت مثبت بودن سود خالص، جریان نقد عملیاتی منفی است؛ وضعیت نیازمند بررسی جدی است.
این بازهها برای ایجاد یک زبان گزارشدهی یکسان در نرمافزار پیشنهاد شدهاند. پیش از استفاده در تصمیمهای اعتباری یا سرمایهگذاری، بهتر است آستانهها با دادههای تاریخی شرکتها، گروه صنعتی و دوره زمانی مورد نظر آزمون شوند.
۳. تعریف علمی و تعریف ساده نسبت
تعریف علمی
نسبت جریان نقد عملیاتی به سود خالص، شاخصی برای مقایسه سود حسابداری مبتنی بر تعهدی با خالص جریان نقد حاصل از فعالیتهای عملیاتی در یک دوره مالی است. این نسبت به تحلیلگر کمک میکند میزان پشتیبانی نقدی سود گزارششده را ارزیابی کند و تفاوت میان سود حسابداری و جریان نقد عملیات را برای بررسی بیشتر شناسایی کند.
سود خالص بر مبنای قواعد شناسایی درآمد و هزینه حسابداری محاسبه میشود؛ بنابراین الزاماً با دریافتها و پرداختهای نقدی همان دوره برابر نیست. جریان نقد عملیاتی نیز ممکن است از وصول مطالبات مربوط به دورههای قبل، پرداخت بدهیهای دورههای گذشته و تغییرات سرمایه در گردش تأثیر بپذیرد. به همین دلیل این نسبت بهتنهایی اثباتکننده کیفیت بالا یا پایین سود نیست.
تعریف به زبان ساده
این نسبت به ما میگوید سودی که شرکت در صورت سود و زیان نشان داده، تا چه اندازه با پول نقد حاصل از فعالیت اصلی شرکت همراه بوده است. اگر شرکت ۱۰۰ میلیارد ریال سود خالص گزارش کند و ۱۲۰ میلیارد ریال جریان نقد عملیاتی داشته باشد، نسبت ۱٫۲ میشود. اگر جریان نقد عملیاتی فقط ۴۰ میلیارد ریال باشد، نسبت ۰٫۴ خواهد بود و باید بررسی کنیم چرا مقدار نقد ایجادشده از سود حسابداری کمتر است.
۴. شاخصهای استاندارد عمومی و نحوه تفسیر نسبت
برای این نسبت، یک حد عددی جهانی و رسمی که برای همه شرکتها و صنایع الزامآور باشد وجود ندارد. در تحلیل عمومی، نسبت نزدیک به ۱ یا بیشتر از ۱ معمولاً نشانهای مثبت تلقی میشود؛ اما تفسیر معتبر به روند چندساله، ماهیت عملیات و علت اختلاف سود و جریان نقد وابسته است.
وضعیت مشاهدهشده
برداشت اولیه
بررسی تکمیلی
نسبت حدود ۱ یا بیشتر
جریان نقد عملیاتی تقریباً برابر یا بیشتر از سود خالص است.
بررسی کنید آیا این وضعیت در چند دوره تکرار شده است.
نسبت کمتر از ۱
جریان نقد عملیاتی کمتر از سود خالص است.
تغییر مطالبات، موجودی کالا، پیشپرداختها و بدهیهای عملیاتی را بررسی کنید.
نسبت بسیار بالا
جریان نقد عملیاتی بهمراتب بیشتر از سود خالص است.
ممکن است ناشی از وصول مطالبات قدیمی، کاهش موجودی یا افزایش موقت بدهیهای تجاری باشد.
نسبت منفی با سود خالص مثبت
شرکت سود حسابداری گزارش کرده اما جریان نقد عملیاتی منفی است.
علت کاهش نقدینگی و پایداری عملیات باید با دقت بررسی شود.
سود خالص صفر یا منفی
گریدبندی متعارف قابل اتکا نیست.
مبالغ جریان نقد و سود یا زیان را جداگانه تحلیل کنید.
در تفسیر این نسبت، استمرار اهمیت زیادی دارد. نسبت ۰٫۷ در یک سال ممکن است ناشی از رشد فروش اعتباری یا افزایش موجودی برای توسعه کسبوکار باشد؛ اما باقی ماندن آن در سطح پایین طی چند سال، بهویژه همراه با افزایش مطالبات و نیاز به استقراض، میتواند علامت ریسک باشد.
۵. اشتباهات رایج در استفاده از نسبت
اشتباه اول: استفاده از جریان نقد کل بهجای جریان نقد عملیاتی
جریان نقد کل ممکن است شامل دریافت وام، افزایش سرمایه یا فروش دارایی باشد. این موارد جایگزین جریان نقد حاصل از فعالیتهای عملیاتی نیستند. برای این نسبت باید دقیقاً رقم خالص جریان نقد عملیاتی استفاده شود.
اشتباه دوم: استفاده از سود قبل از مالیات یا سود عملیاتی
مخرج فرمول رایج، سود خالص دوره است. استفاده از سود عملیاتی یا سود قبل از مالیات، تعریف دیگری از نسبت ایجاد میکند و نتیجه آن نباید با گریدهای این مقاله مقایسه شود.
اشتباه سوم: نادیده گرفتن سرمایه در گردش
افزایش مطالبات یا موجودی کالا میتواند جریان نقد عملیاتی را کاهش دهد، حتی زمانی که فروش و سود رشد میکنند. از سوی دیگر، افزایش موقت بدهیهای پرداختنی ممکن است جریان نقد عملیاتی را بالا ببرد. علت تغییرات را از صورت جریان وجوه نقد و یادداشتهای توضیحی پیگیری کنید.
اشتباه چهارم: نتیجهگیری از یک سال
این نسبت در یک دوره ممکن است تحت تأثیر زمان دریافت و پرداختها قرار بگیرد. بررسی چند دوره متوالی و مقایسه با چرخه عملیاتی شرکت، تصویر قابل اتکاتری ایجاد میکند.
اشتباه پنجم: گریدبندی سود خالص منفی
اگر سود خالص منفی باشد، تقسیم جریان نقد عملیاتی بر سود خالص میتواند عددی ایجاد کند که برداشت ساده از آن گمراهکننده است. در چنین شرایطی بهجای دادن گرید A تا E، باید سود یا زیان و جریان نقد عملیاتی بهصورت جداگانه نمایش داده شوند.
اشتباه ششم: برابر دانستن نسبت بالا با نبود دستکاری حسابداری
نسبت بالا بهتنهایی کیفیت همه اقلام صورتهای مالی را اثبات نمیکند. برای ارزیابی دقیقتر باید سیاستهای شناسایی درآمد، معاملات غیرعادی، طبقهبندی جریانهای نقدی و یادداشتهای توضیحی نیز بررسی شوند.
۶. تحلیل نسبت در صنایع مختلف
در منابع حرفهای، تفسیر کیفیت سود به شناخت مدل کسبوکار و مقایسه سود و جریان نقد در طول زمان وابسته است. برای این نسبت، جدول عمومی و واحدی از بازههای A+ تا E برای همه صنایع وجود ندارد. تفاوت چرخه فروش، شرایط وصول مطالبات، سطح موجودی و زمان پرداخت به تأمینکنندگان باعث میشود مقایسه مستقیم شرکتهای صنایع مختلف احتیاط بیشتری بخواهد.
صنعت
عوامل مهم در تفسیر
نکته مقایسهای
تولیدی
موجودی مواد اولیه و محصول، دوره تولید، فروش اعتباری و مطالبات
افزایش موجودی برای توسعه ظرفیت میتواند موقتاً جریان نقد عملیاتی را کاهش دهد.
بازرگانی و توزیع
سرعت گردش کالا، شرایط اعتباری مشتریان و مهلت پرداخت به تأمینکنندگان
تغییر موجودی و حسابهای پرداختنی میتواند نسبت را بین دورهها جابهجا کند.
خدمات و نرمافزار
زمان وصول قراردادها، پیشدریافت مشتریان، هزینههای پرسنلی و هزینههای غیرنقدی
ساختار سرمایه در گردش ممکن است با صنایع تولیدی متفاوت باشد.
پیمانکاری و پروژهای
مطالبات قراردادی، صورتوضعیتهای تأییدنشده، پیشدریافتها و زمان وصول
اختلاف زمان شناسایی درآمد و دریافت وجه نقد میتواند نسبت را بهشدت تحت تأثیر قرار دهد.
معدنی و صنایع سرمایهبر
چرخه فروش، موجودی محصول، سرمایهگذاری عملیاتی و زمان وصول مطالبات
نسبت را در کنار چرخه نقد و مخارج سرمایهای تحلیل کنید.
بانک و بیمه
ماهیت متفاوت جریانهای نقدی، مقررات تخصصی و ساختار عملیات مالی
تعریف جریان نقد عملیاتی و قابلیت مقایسه باید با دقت بررسی شود؛ معیار شرکتهای غیرمالی را بدون تعدیل اعمال نکنید.
شرکتهای سرمایهگذاری
سودهای تحققیافته و تحققنیافته، سود سهام دریافتی و طبقهبندی جریانهای نقدی
ارتباط سود حسابداری و جریان نقد ممکن است با شرکت عملیاتی متفاوت باشد.
برای مقایسه حرفهای، شرکت مورد بررسی را با شرکتهای همصنعت، با مدل کسبوکار مشابه و در دورههای مالی یکسان مقایسه کنید. اگر تحلیلگر به دادههای کافی دسترسی دارد، میتواند میانه گروه صنعتی را محاسبه کند و آستانههای داخلی را بر اساس توزیع واقعی دادهها تنظیم کند؛ اما باید روش و دوره مبنا را در گزارش مشخص کند.
۸. سؤالات متداول درباره نسبت کیفیت نقدپذیری سود خالص
۱. نسبت کیفیت نقدپذیری سود خالص چیست؟
این نسبت جریان نقد حاصل از فعالیتهای عملیاتی را با سود خالص همان دوره مقایسه میکند تا میزان پشتیبانی نقدی سود حسابداری بررسی شود.
۲. فرمول نسبت کیفیت سود چیست؟
خالص جریان نقد حاصل از فعالیتهای عملیاتی تقسیم بر سود خالص دوره. در روش رایج، این نسبت در ۱۰۰ ضرب نمیشود.
۳. نسبت کیفیت سود چند باشد خوب است؟
نسبت نزدیک به ۱ یا بالاتر از ۱ معمولاً نشانه اولیه مثبتی است، اما حد رسمی و یکسانی برای تمام صنایع وجود ندارد. روند چندساله و علت اختلاف سود و جریان نقد را بررسی کنید.
۴. آیا برای محاسبه این نسبت باید میانگین بگیریم؟
خیر، در فرمول رایج به میانگینگیری نیاز نیست؛ زیرا صورت و مخرج هر دو جریان مربوط به یک دوره هستند. این ویژگی با نسبتهایی مانند ROE که معمولاً از میانگین حقوق صاحبان سهام استفاده میکنند، متفاوت است.
۵. اگر نسبت کمتر از ۱ باشد، آیا کیفیت سود پایین است؟
نه لزوماً. افزایش مطالبات یا موجودی برای رشد کسبوکار میتواند جریان نقد عملیاتی را موقتاً پایین بیاورد. استمرار نسبت پایین و علت اختلاف باید بررسی شود.
۶. اگر سود خالص منفی باشد، نسبت را چگونه تفسیر کنیم؟
در حالت سود خالص منفی، نسبت ممکن است گمراهکننده باشد؛ بنابراین گریدبندی معمول را اعمال نکنید و جریان نقد عملیاتی و سود یا زیان را جداگانه بررسی کنید.
۷. آیا نسبت بالا به معنی نبود دستکاری سود است؟
خیر. این نسبت تنها یکی از ابزارهای تحلیل کیفیت سود است و باید همراه با سیاستهای حسابداری، یادداشتهای توضیحی، تغییرات سرمایه در گردش و سایر شاخصها بررسی شود.
۸. آیا میتوان گریدهای A+ تا E را استاندارد جهانی دانست؟
خیر. بازههای این مقاله یک مدل پیشنهادی برای گزارشدهی داخلی هستند. برای استفاده حرفهای، باید آنها را با دادههای تاریخی و شرایط صنعت آزمون و اعتبارسنجی کرد.
در این مقاله با مفهوم درآمدهای عملیاتی، تفاوت آن با درآمدهای غیرعملیاتی و سود عملیاتی، نحوه شناسایی و ارائه در صورت سود و زیان و مثالهای کاربردی شرکتهای تولیدی، بازرگانی و خدماتی آشنا میشوید. همچنین روش تحلیل درآمدهای عملیاتی و اشتباهات رایج در ثبت و گزارشگری آن را بررسی میکنیم.
آموزش مرحلهبهمرحله تنظیم درخواست بخشودگی جرائم مالیاتی با نمونه متن آماده برای شرکتها و اشخاص حقیقی. با مدارک مورد نیاز، ماده ۱۹۱ قانون مالیاتهای مستقیم، نحوه ثبت درخواست و نکات مهم پیش از ارسال آشنا شوید.